Mera Loan Kitne Mai Settle Hoga: Asli Formula Aur Percentage
Bank Kitna Discount Dega: RBI Rules Aur OTS Ki Jankari
Agar aap apne loan ki EMI nahi bhar pa rahe hain aur jan-na chahte hain ki bank kitne me settlement karega, toh yahan sach janiye. Bank ke paas koi ek jaaduyi calculator nahi hota. Aapka loan kitne me settle hoga yeh is baat par nirbhar karta hai ki loan kis tarah ka hai, kitne mahine se default hai, aur aapki majboori kitni badi hai. Yahan samajhiye settlement ka asli hisab-kitab.
RBI ke compromise settlement niyamon ke mutabiq, unsecured personal loan aam taur par total outstanding ke 35% se 55% me settle hota hai. Credit card 30% se 45% me settle ho jata hai kyunki bank sara penal interest aur late charge maaf kar deta hai. Agar default 2 saal se purana hai aur aapke paas genuine hardship ka saboot hai, toh settlement 25% se 30% tak bhi ho sakta hai. Home loan, car loan ya gold loan jaisi secured debts me bank 75% se 90% se kam par nahi manta kyunki unke paas aapki property girvi hoti hai.
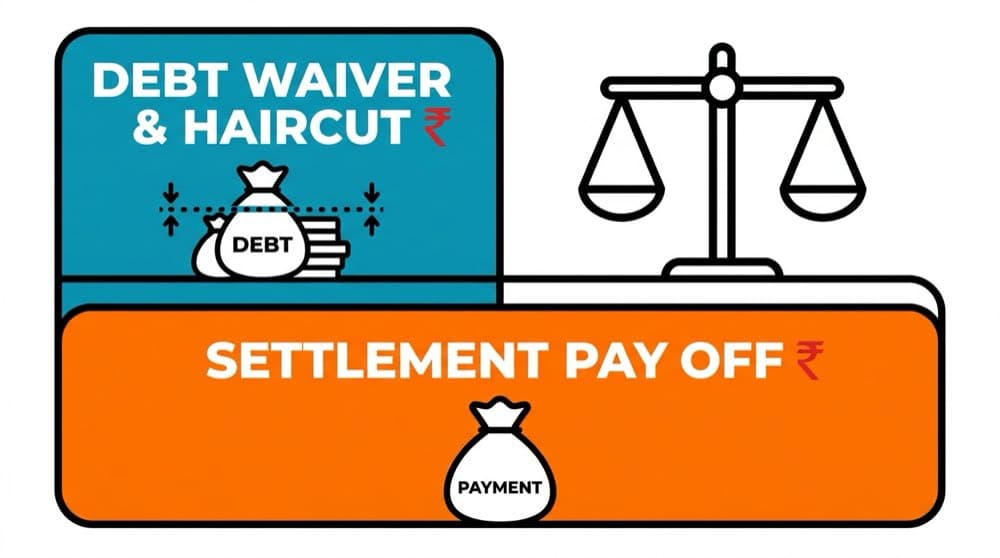
Figure 1: Loan Settlement Ke Do Hisse (Bank Ka Haircut vs Aapka Settlement Amount)
Mera Loan Kitne Me Settle Hoga: Haircut Calculator
Apna loan type, default ka samay aur kul bakaya chun kar dekhein ki bank aam taur par kitne me maan sakta hai.
Bank ne apne books me 15% nuksan maan liya hai. Bank sara penal byaj maaf karke 40% se 55% settlement par baat karne ko tayar hota hai.
01. Asli Formula: Bank Settlement Kaise Calculate Karta Hai?
RBI ke circular DOR.STR.REC.20/21.04.048/2023-24 ke mutabiq, sabhi commercial banks aur NBFCs ke paas compromise settlement ke board-approved niyam hote hain. Jab aapki EMI rukti hai, toh bank aapke kul bakaye ko teen hisson me baant deta hai:
Bank credit committee yeh hisab lagati hai ki agar woh court me case ladenge toh kitne saal lagenge aur kitna kharcha aayega. Agar aaj aapke paas se 40% ya 45% cash turant mil raha hai, toh bank settlement manzoor kar leta hai.
02. Percentage Chart: Loan Type Aur Default Ka Samay
Settlement ka percentage is baat par badalta hai ki EMI kitne mahine se ruki hai aur kya bank ke paas koi collateral girvi hai. Yeh hai Indian market ka realistic hisab:
| Loan Type | Default Samay | Settlement % | Waiver Target |
|---|---|---|---|
| Personal Loan | 3 se 6 Mahine | 65% se 80% | Sirf Penal Fine Maaf |
| Personal Loan | 6 se 12 Mahine | 40% se 55% | Byaj + 10% Principal |
| Personal Loan | 1 se 2+ Saal | 25% se 35% | Sara Byaj + 35% Principal |
| Credit Card | 6 se 12+ Mahine | 30% se 45% | 100% Finance Charges |
| NBFC App Loan | 180+ Din | 25% se 40% | Rollover Surcharges |
| Secured Loan | Koi Bhi Samay | 75% se 95% | Sirf Penalty (Property Girvi Hai) |
03. Supreme Court Ke Faisle Aur Borrower Ke Niyam
Loan settlement karate waqt aapko kanooni maryada samajhna zaroori hai. Supreme Court ke teen bade faisle is prakriya ko tay karte hain:
Supreme Court ne saaf kiya ki borrower settlement ko apna kanooni haq nahi bata sakta. High Court Article 226 ke tehat bank par OTS zabardasti thop nahi sakti. Settlement aapsi samajh aur negotiation ka mamla hai.
Supreme Court ne yeh bhi tay kiya ki public sector banks ke liye RBI ke banaye OTS niyam man-na anivarya hai. Agar aap bank ki sharton par khare utarte hain toh branch manager aapse bhed-bhav nahi kar sakta.
Agar bank Lok Adalat ka notice bhejta hai, toh zaroor jayein. Lok Adalat me bank bina kisi court fee ke 30% se 60% tak ka settlement turant sanction kar dete hain. Lok Adalat ka aadesh civil court ki decree mana jata hai.
Yeh sabhi RBI rules, regulatory guidelines, aur police FIR provisions kitabon me zaroor hain. Lekin ground reality yeh hai ki Indian police aur judicial system bohot dheere kaam karta hai. Rozmarra ke mamlon me formal complaint ya FIR karne se recovery agenton ke call turant band nahi hote.
Asli sach yeh hai: jab tak aapke sabhi loans ya toh officially One-Time Settlement (OTS) se settle nahi ho jate ya poori tarah close nahi hote, tab tak recovery walon se poori shanti milna bohot mushkil hota hai.
1. Apna Mobile Number Badal Lein: Roz ke istemal ke liye ek naya SIM card lein aur sirf parivaar ko dein. Purana SIM ek spare phone me silent karke rakhein taki hafte me ek baar zaroori bank SMS check kar sakein. Isse roz ke gande calls turant band ho jate hain.
2. Kiraye Ka Ghar Badal Lein: Agar recovery agent aapke kiraye ke ghar aakar padosiyon ke samne badtameezi karte hain, toh agar sambhav ho toh doosri jagah shift ho jayein taki parivaar shanti se reh sake.
3. Loan App Delete Karein Aur Permissions Hatayein: Phone settings me jakar app ki sabhi permissions (contacts, storage, camera, location) revoke karein, app data clear karein aur app ko turant uninstall karein.
04. Asli vs Nakli Settlement Letter: Fraud Se Bachen
WhatsApp par aane wale lagbhag 30% settlement letters farzi hote hain jinhe recovery agent khud banate hain. Ek rupaya bhi dene se pehle yeh 4 baatein zaroor check karein:
1. Zero-Cash Niyam: Kisi bhi agent ko cash ya private UPI par paisa na dein. BNS Section 318 ke mutabiq yeh apradhik dhokhadhadi hai.
2. Finacle CBS Sanction Ticket: Settlement letter par bank ke official software (Finacle ya BaNCS) ka approval ticket number zaroor hona chahiye.
3. Sidhe Loan Account Me Deposit: Paisa sirf apne 16 digit ke official loan account number me NEFT/RTGS ya bank branch counter par hi bharein.
4. Court Case Wapas Lene Ki Shart: Letter me saaf likha hona chahiye ki Section 138 (cheque bounce) ya Section 25 PSS Act ka case paisa milte hi wapas liya jayega.
05. CIBIL Score Par Asar: Settled vs Closed Ka Farak
Credit Information Companies Act (CICRA 2005) ke mutabiq, loan settle karne ke baad bank credit bureau (CIBIL, Experian) me account ko Settled likhkar report karta hai.
Aapne poora paisa chuka diya. CIBIL score badhta hai aur aage chal kar naye loans aasani se milte hain.
Bank ne discount diya. Score 75 se 100 point girta hai aur agle 7 saal tak naya loan milna mushkil hota hai.
Agar aage chal kar aapki aamdani sudhar jaye, toh bacha hua amount bank ko dekar No Dues Certificate (NDC) le sakte hain aur CIBIL dispute dalkar isse Closed me badal sakte hain.
06. 5-Step Action Blueprint: Settlement Kaise Karwayein?
Hospital ke bills, naukri chhutne ka letter ya bank statement ikathha karein. Bank auditor ko saboot dikhaye bina bada discount nahi de sakta.
Branch manager ko written application dein. Saaf likhein ki aap poora paisa nahi de sakte aur mool-dhan ka 30% se 35% cash offer karein.
Bank pehle sirf 15% se 20% discount dega aur 80% mangega. Turant haan na kahein. Apni majboori batakar 35% se 45% par adey rahein.
Zubani baaton par vishwas na karein. Bank letterhead par likha settlement letter lein jisme exact amount aur aakhri tareekh likhi ho.
Tay tareekh se pehle loan account me paisa jama karein. 21 din ke andar No Dues Certificate (NDC) lein aur 45 din baad CIBIL check karein.
Aksar Pooche Jane Wale Sawal (FAQ)
Mera personal loan kitne percentage me settle ho sakta hai?+
Aam taur par personal loan total outstanding dues ke 35% se 55% ke beech settle hota hai. Agar aapka default 1 se 2 saal purana hai aur aapke paas bimari ya naukri jane ka pakka saboot hai, toh bank 25% se 30% principal par bhi maan sakta hai.
Kya credit card ka loan personal loan se zyada discount me settle hota hai?+
Haan. Credit card par bank 36% se 45% saalana ka bhari chakravriddhi byaj lagata hai. Settlement ke waqt bank sara penal interest aur late fee 100% maaf kar deta hai. Isliye credit card aksar total outstanding ke 30% se 45% me settle ho jata hai.
Kya bank meri marzi se loan settle karne ke liye legally majboor hai?+
Nahi. Supreme Court ke faisle Bijnor Urban Cooperative Bank v. Meenal Agarwal (2021) ke mutabiq, loan settlement koi kanooni adhikar nahi hai. High Court bhi bank ko OTS ke liye majboor nahi kar sakti. Yeh bank aur aapke beech aapsi negotiation par depend karta hai.
Loan settlement karne se mere CIBIL score par kya asar padega?+
Loan settle karte hi aapka CIBIL score 75 se 100 points gir jata hai. Aapki credit report me agle 7 saal tak Settled status dikhega. Baad me jab aapke paas paise ho, tab bacha hua amount chukakar No Dues Certificate le sakte hain aur isse Closed me badal sakte hain.
Kya recovery agent ko cash me settlement ka paisa dena chahiye?+
Kabhi nahi. Kisi bhi collection agent ya recovery agent ko ek rupaye ka bhi cash na dein. Settlement ka paisa hamesha sidhe apne 16 digit ke official loan account me jama karein, aur woh bhi Finacle CBS sanction letter lene ke baad hi.
Lok Adalat me loan kitne me settle hota hai?+
National Lok Adalat me bank aksar 30% se 60% tak ka bhari discount dete hain aur sara penal interest 100% maaf kar dete hain. Lok Adalat ka faisla Section 21 Legal Services Authorities Act ke tehat civil court decree mana jata hai jiski koi court fee nahi lagti.
Official Statutory Resources & Regulatory Portals
RBI & GOVT VERIFIEDAccess official government portals, regulatory ombudsman channels, and statutory dispute resolution bodies governing Indian banking and borrower rights:
- RBI Integrated Ombudsman Scheme (CMS)↗
File complaints against bank recovery abuse and fair practice violations
- RBI Sachet Portal (Illegal Recovery & Harassment)↗
Report unauthorized lending apps and aggressive recovery agency violations
- NALSA National Lok Adalat Schedules↗
Statutory alternative dispute resolution for mutually agreed OTS settlements
- National Consumer Helpline (NCH)↗
Government grievance redressal under Department of Consumer Affairs
- National Cyber Crime Reporting Portal (1930)↗
Official reporting for recovery blackmail, cyber threats, and extortion
Community Discussion & Case Notes
0 CommentsNo comments posted yet. Be the first to share your experience below!
Join the Discussion & Share Your Experience
Have you dealt with this situation or received a notice? Share your questions or experience with other borrowers.
Find this content helpful?
If this guide has helped you navigate your settlement journey, consider showing some support to keep this platform running.